Los datos de deuda registrada a junio de 2026 muestran un contraste profundo entre dónde se origina el dinero prestado y dónde se concentra el problema de la morosidad. Mientras los bancos comerciales dominan el volumen del crédito, son los proveedores no financieros de crédito (PNFC) —fintechs, tarjetas no bancarias, mutuales y otros prestamistas fuera del sistema bancario— los que muestran el deterioro proporcionalmente más severo, y los que afectan a la mayor cantidad de personas.
El desbalance de volumen: bancos vs. proveedores no financieros
Existe un profundo contraste entre dónde se origina la masa monetaria de las deudas y dónde se concentra la cantidad de deudores afectados:
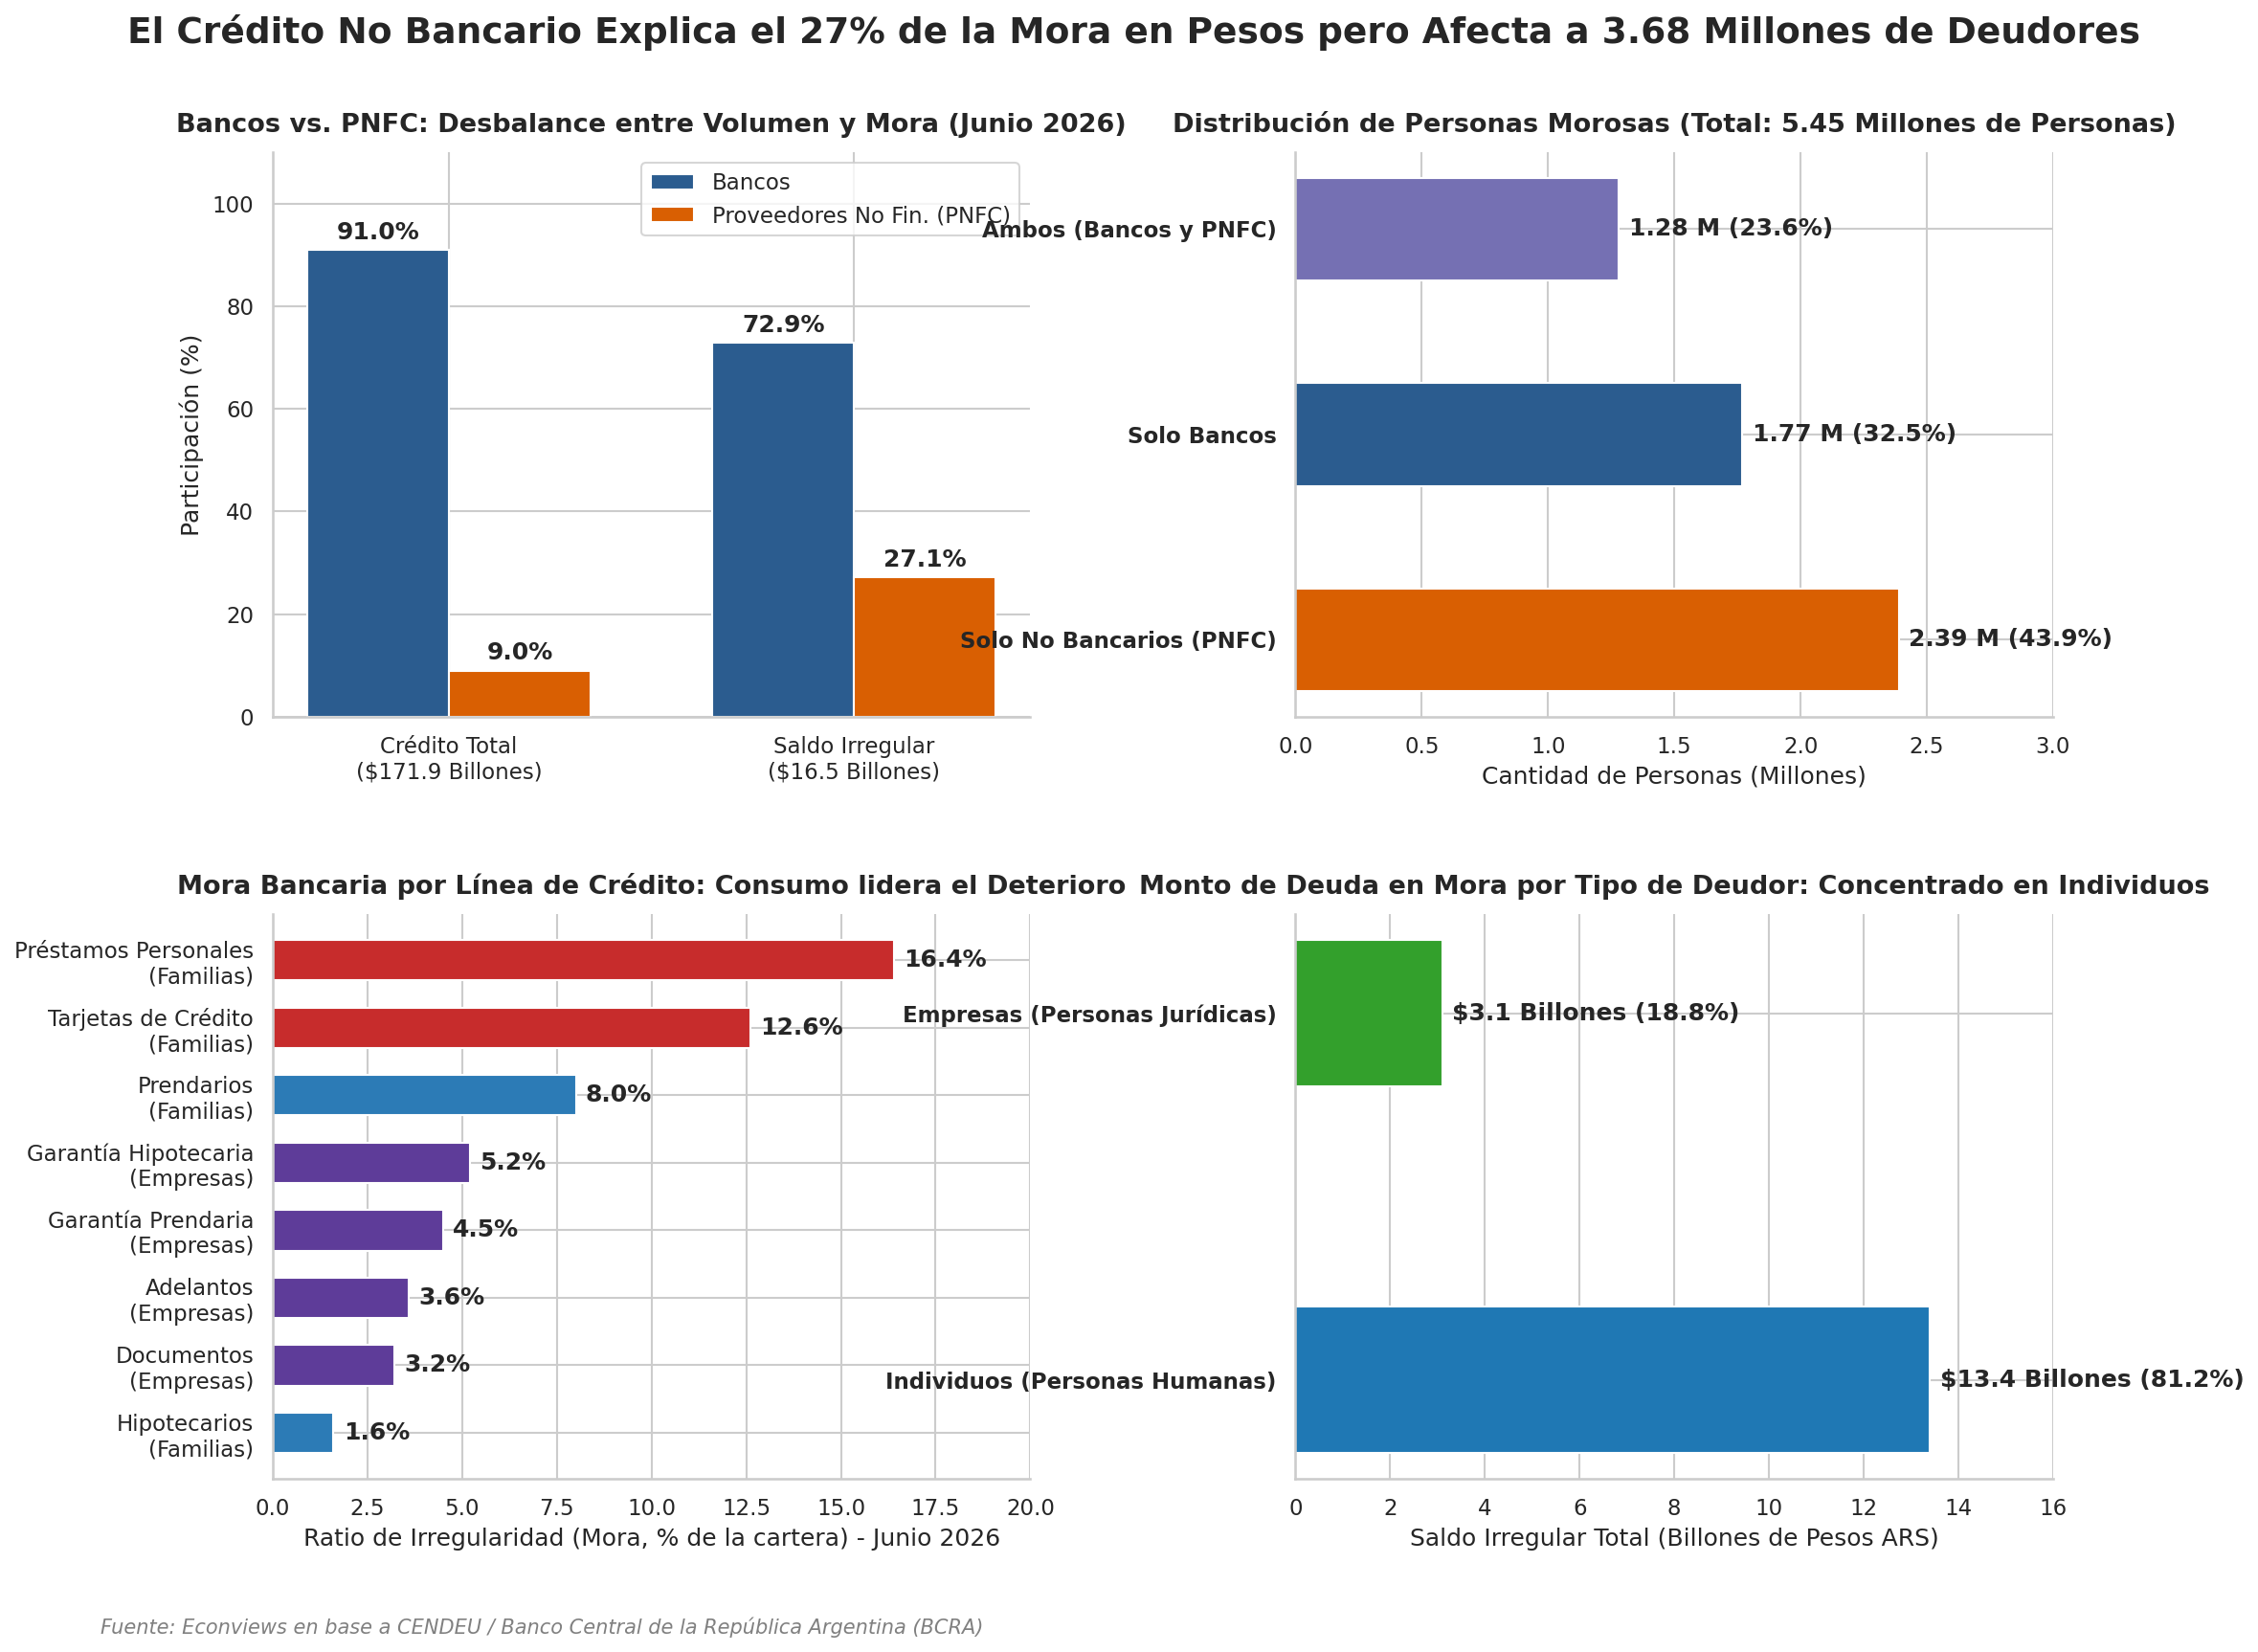
- La distribución del dinero: los bancos comerciales proveen 91 de cada 100 pesos del crédito total en circulación ($156,5 billones), mientras que los PNFC explican el 9% restante ($15,4 billones).
- La concentración de la mora: al analizar la irregularidad, el crédito no bancario explica más de una cuarta parte de los pesos en mora (27,1%, o $4,5 billones), mientras que el sector bancario retiene el 72,9% ($12,0 billones). La mora es, proporcionalmente, muchísimo más severa fuera de los bancos.
Dónde está la gente: el universo de deudores únicos
Si en lugar de contar pesos se cuentan personas humanas físicas, la relación del mercado se invierte por completo. El sistema registra 3,68 millones de deudores morosos con proveedores no bancarios, frente a 3,06 millones con el sistema bancario. Sobre el total de 5,45 millones de morosos únicos (excluyendo fideicomisos de recupero):
- 43,9% (2,39 millones) tiene deudas irregulares exclusivamente fuera del sistema bancario.
- 32,5% (1,77 millones) tiene atrasos únicamente con bancos.
- 23,6% (1,28 millones) tiene deudas impagas con ambos tipos de prestadores simultáneamente.
Si se suman los fideicomisos financieros de recupero, que administran carteras ya incobrables transferidas, el total definitivo asciende a 5,88 millones de personas en default.
La composición de la mora bancaria: consumo vs. comercial
El deterioro dentro del sistema bancario no es homogéneo y se concentra de forma masiva en el financiamiento sin garantía real. Los mayores niveles de irregularidad en las carteras bancarias de individuos se observan en préstamos personales (16,4%) y en tarjetas de crédito (12,6%). En contraste, las líneas con colateral muestran un comportamiento mucho más sólido: la mora en créditos prendarios familiares es del 8,0% y en hipotecarios familiares es de apenas 1,6%.
Las empresas, por su parte, muestran mayor solidez: las personas jurídicas mantienen niveles de irregularidad marcadamente inferiores, con tasas del 5,2% en préstamos con garantía hipotecaria, 4,5% en prendarios, 3,6% en adelantos de cuenta corriente y 3,2% en documentos de corto plazo.
Concentración de deuda en mora: particulares vs. empresas
Al consolidar la cartera irregular total registrada de $16,5 billones a mediados de 2026, la masa de morosidad corresponde abrumadoramente a los hogares. Las deudas de individuos (personas humanas) acumulan $13,4 billones, el 81,2% del total de deudas en mora del país. Las empresas (personas jurídicas) concentran los $3,1 billones restantes (18,8%).
Esto se debe a que la mora comenzó en las familias a inicios de 2025 y solo se trasladó de forma parcial al segmento corporativo tras el shock de tasas de interés de mediados de ese año.